インフルエンサー報酬の源泉徴収・消費税・インボイス
インフルエンサーへの報酬に源泉徴収は必要か、消費税・インボイスはどう扱うかを、支払う企業の目線で整理。依頼内容別の判定表、手取りから総額を逆算する早見表、免税事業者に払うときの負担額、2026年10月からの経過措置の変更点まで。
インフルエンサーに報酬を払うとき、「源泉徴収は必要か」「インボイスがない相手にはどう払うか」は、施策の担当者と経理の両方が必ず迷うところです。
結論から言うと、SNSに投稿してもらうだけの報酬は、源泉徴収は不要と整理されるのが一般的です。
所得税法で源泉徴収の対象になる報酬は種類が決められていて(限定列挙といいます)、「自分のアカウントに投稿する」ことはそのどれにも当たらないと考えられているためです。
一方で、撮影した写真を企業の印刷広告に使う、企業のサイトに載せる記事を書いてもらう、イベントに出演してもらう、といった業務が含まれると、源泉徴収が必要になることがあります。
消費税については、2026年10月1日から、インボイスを発行できない免税事業者に払う場合の企業側の負担が増えています。
この記事では、依頼内容ごとの源泉徴収の要否、税額の計算方法、消費税とインボイスの扱い、支払いの実務を、支払う企業の目線でまとめます。
記事を書いているのは、インフルエンサー検索・分析ツール「fulmil(フルミル)」を運営する株式会社Ceeevです。内容は国税庁の公表資料と、2026年10月時点で公表されている税制改正の内容にもとづく一般的な整理です。
個別の取引の判断は、必ず顧問税理士に確認してください。
結論:依頼内容別の源泉徴収の要否
まず、よくある依頼内容ごとに、源泉徴収が必要かどうかを整理します。判断のポイントは「何を提供してもらうか」で、契約書の名前ではなく実際の中身で決まります。
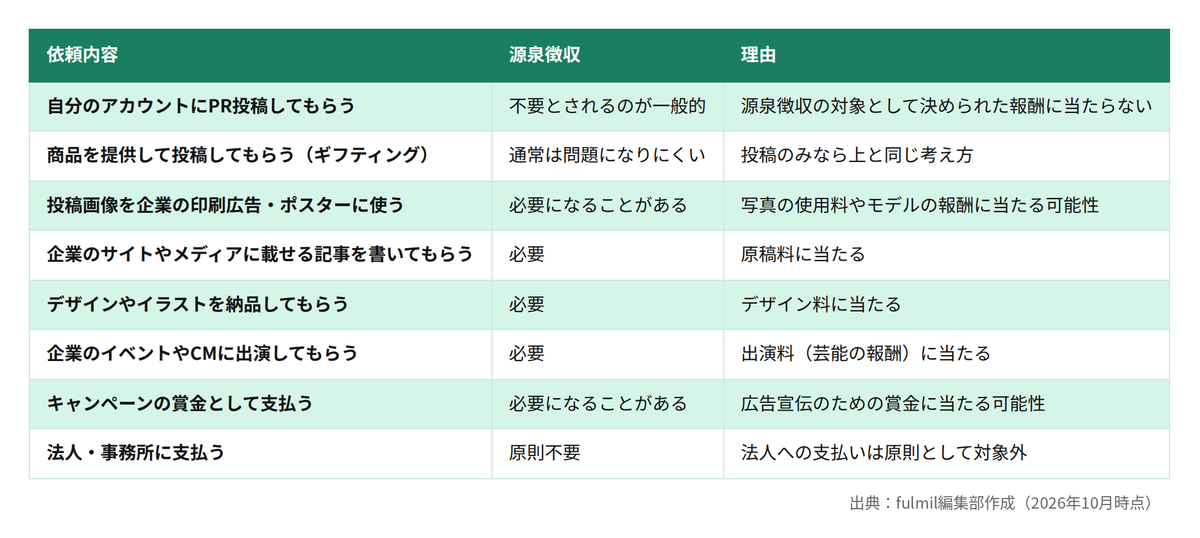
表の要点(依頼内容別):
- 自分のアカウントにPR投稿してもらう:源泉徴収は不要とされるのが一般的、理由は源泉徴収の対象として決められた報酬に当たらない
- 商品を提供して投稿してもらう(ギフティング):源泉徴収は通常は問題になりにくい、理由は投稿のみなら上と同じ考え方
- 投稿画像を企業の印刷広告・ポスターに使う:源泉徴収は必要になることがある、理由は写真の使用料やモデルの報酬に当たる可能性
- 企業のサイトやメディアに載せる記事を書いてもらう:源泉徴収は必要、理由は原稿料に当たる
- デザインやイラストを納品してもらう:源泉徴収は必要、理由はデザイン料に当たる
- 企業のイベントやCMに出演してもらう:源泉徴収は必要、理由は出演料(芸能の報酬)に当たる
- キャンペーンの賞金として支払う:源泉徴収は必要になることがある、理由は広告宣伝のための賞金に当たる可能性
- 法人・事務所に支払う:源泉徴収は原則不要、理由は法人への支払いは原則として対象外
1つの契約に複数の業務が混ざっている場合は、業務ごとに分けて判断します。たとえば「投稿+印刷広告用の撮影」なら、投稿の部分は不要、撮影・使用料の部分は必要、という整理になり得ます。
契約書や発注書で、業務ごとに金額を分けて書いておくと、判断と説明がしやすくなります。
なぜ「投稿だけ」なら源泉徴収が不要なのか
源泉徴収の対象は法律で決まっている
個人に払う報酬のうち、源泉徴収が必要なものは、所得税法第204条第1項に種類が並べられています。原稿料、デザイン料、講演料、写真の使用料、モデルの報酬、出演料、広告宣伝のための賞金などです。並べられていないものは対象外、というのが源泉徴収の考え方です。
投稿は「納品」ではない
インフルエンサーが自分で企画・撮影し、自分のアカウントで公開して完結する取引では、成果物が企業に納品されるわけではありません。原稿を企業の媒体に載せるわけでも、写真を企業の印刷物に使うわけでもないため、並べられた報酬のどれにも当たらない、という整理になります。
複数の税理士事務所が同様の考え方を公表しており、実務でも広く採られています。
中身が変われば結論も変わる
同じ「PR投稿」という名前の契約でも、投稿画像を企業がポスターに使うなら、その部分は写真の使用料やモデルの報酬に当たる可能性があります。二次利用(投稿を企業の広告などに再利用すること)の範囲によって源泉徴収の要否が変わる点は、見落とされがちです。
二次利用の考え方はインフルエンサーの二次利用費とは?相場と契約で決める5項目で解説しています。
源泉徴収が必要な場合の計算方法
税率は10.21%、100万円を超える部分は20.42%
同じ人への1回の支払いが100万円以下なら、支払額×10.21%です。100万円を超える場合は、100万円までの部分が10.21%、超えた部分が20.42%になります。
- 100万円以下:支払額×10.21%
- 100万円超:(支払額−100万円)×20.42%+102,100円
例えば、原稿料20万円なら源泉徴収税額は20,420円で、振り込む額は179,580円です。
消費税を分けて書けば、税抜で計算できる
請求書などで、報酬と消費税の額がはっきり分かれて書かれていれば、税抜の金額に税率を掛けて計算して差し支えないとされています。分かれていない場合は、税込の金額で計算します。
請求書の書き方で税額が変わるので、発注時に「消費税は別に記載してください」と伝えておくのが確実です。
手取りから総額を逆算する早見表
この記事独自の早見表です。インフルエンサーから「手取りで○万円ほしい」と言われたときに、源泉徴収が必要な業務なら、総額をいくらにすればよいかを逆算しました(消費税を除いた金額で計算)。
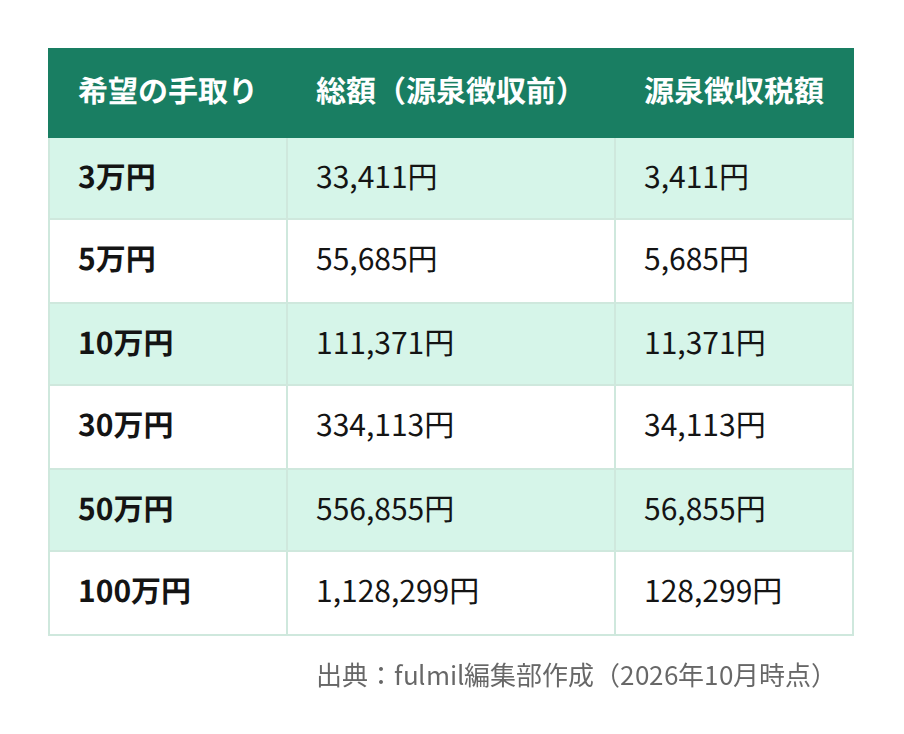
表の要点(希望の手取り別):
- 3万円:総額(源泉徴収前)は33,411円、源泉徴収税額は3,411円
- 5万円:総額(源泉徴収前)は55,685円、源泉徴収税額は5,685円
- 10万円:総額(源泉徴収前)は111,371円、源泉徴収税額は11,371円
- 30万円:総額(源泉徴収前)は334,113円、源泉徴収税額は34,113円
- 50万円:総額(源泉徴収前)は556,855円、源泉徴収税額は56,855円
- 100万円:総額(源泉徴収前)は1,128,299円、源泉徴収税額は128,299円
計算式は、総額が100万円以下なら「手取り÷0.8979」、100万円を超えるなら「(手取り−102,100円)÷0.7958」です。端数の処理で数円ずれることがあるため、契約書には総額と手取りのどちらを基準にするかを明記しておくと安心です。
納付は翌月10日まで
源泉徴収した税額は、原則として支払った月の翌月10日までに納めます。給与の源泉税を年2回にまとめて納める「納期の特例」を使っている会社でも、原稿料やデザイン料、出演料の源泉税はこの特例の対象外で、毎月の納付が必要です。
見落としやすいので、経理のカレンダーに固定しておいてください。
支払調書の提出
原稿料やデザイン料など源泉徴収の対象になる報酬は、同じ人への年間の支払いが5万円を超える場合、翌年1月31日までに税務署へ支払調書を提出します。年間の支払額を人ごとに集計しておく必要があるので、支払いのたびに記録を残す仕組みにしておきます。
消費税とインボイスの扱い
インフルエンサーへの報酬は消費税の対象
インフルエンサーへの報酬は、サービスの対価なので消費税の対象です。企業は、相手が適格請求書発行事業者(インボイスを発行できる事業者)であれば、支払った消費税分を自社の納める消費税から差し引けます(仕入税額控除)。
登録番号を必ず確認する
インボイスを発行できる事業者には、「T+13桁」の登録番号があります。請求書に番号が書かれていても、国税庁の公表サイトで登録が確認できなければ、控除の条件を満たしません。発注時に登録番号を聞き、初回の請求時に公表サイトで照合する運用が確実です。
免税事業者にも報酬は払える
個人のインフルエンサーの多くは、年間の売上が1,000万円以下の免税事業者で、インボイスを発行できないことがあります。インボイスがない相手と取引すること自体は問題ありません。ただし、企業側が差し引ける消費税の割合が、経過措置で決められた割合までに制限されます。
2026年10月から変わった経過措置
免税事業者などインボイスを発行できない相手への支払いについて、企業側が差し引ける割合は、2026年9月30日までは80%でした。令和8年度の税制改正で、2026年10月1日以降は段階的に縮小することになっています(2026年10月時点で公表されている内容)。
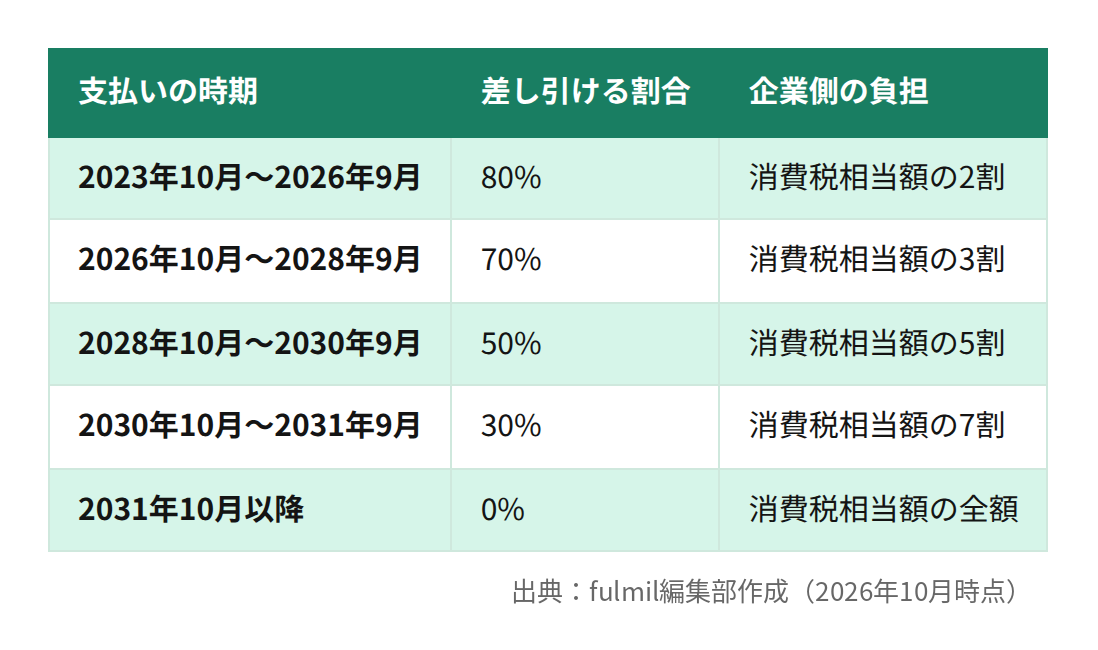
表の要点(支払いの時期別):
- 2023年10月〜2026年9月:差し引ける割合は80%、企業側の負担は消費税相当額の2割
- 2026年10月〜2028年9月:差し引ける割合は70%、企業側の負担は消費税相当額の3割
- 2028年10月〜2030年9月:差し引ける割合は50%、企業側の負担は消費税相当額の5割
- 2030年10月〜2031年9月:差し引ける割合は30%、企業側の負担は消費税相当額の7割
- 2031年10月以降:差し引ける割合は0%、企業側の負担は消費税相当額の全額
判定は、原則として取引を行った日(サービスの提供を受けた日)で行います。9月末をまたぐ案件は、どちらの割合になるかを確認してください。制度は今後も変わる可能性があるため、申告の際は国税庁の最新の資料と顧問税理士の確認を前提にしてください。
免税事業者に払うときの負担額の計算例
この記事独自の計算表です。報酬10万円+消費税1万円=11万円を、インボイスを発行できない免税事業者に払う場合に、企業側の負担がどう増えていくかを示します。
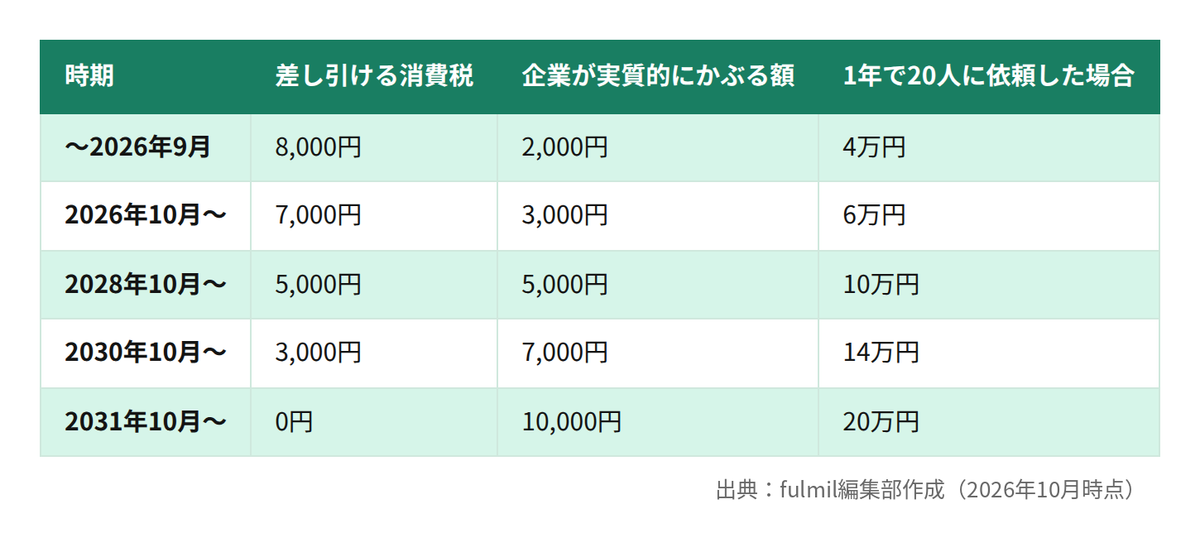
表の要点(時期別):
- 〜2026年9月:差し引ける消費税は8,000円、企業が実質的にかぶる額は2,000円、1年で20人に依頼した場合は4万円
- 2026年10月〜:差し引ける消費税は7,000円、企業が実質的にかぶる額は3,000円、1年で20人に依頼した場合は6万円
- 2028年10月〜:差し引ける消費税は5,000円、企業が実質的にかぶる額は5,000円、1年で20人に依頼した場合は10万円
- 2030年10月〜:差し引ける消費税は3,000円、企業が実質的にかぶる額は7,000円、1年で20人に依頼した場合は14万円
- 2031年10月〜:差し引ける消費税は0円、企業が実質的にかぶる額は10,000円、1年で20人に依頼した場合は20万円
インボイスを発行できる人に同じ11万円を払えば、1万円全額を差し引けるので、実質の負担は0円です。依頼する人数が多いほど差が開くので、施策の規模が大きい企業ほど、登録の有無を候補選びの段階で確認しておく意味があります。
少額の取引の特例
前々年の課税売上高が1億円以下などの条件を満たす企業は、税込1万円未満の取引について、インボイスがなくても帳簿の保存だけで消費税を差し引ける特例(少額特例)を一定期間使えます。
少額のギフティング案件が多い企業では、この特例の対象になるかどうかで事務の手間が大きく変わります。
免税事業者との交渉で越えてはいけない線
インボイスを発行できないことを理由に、すでに合意した報酬から消費税相当額を一方的に差し引くのは避けてください。
財務省や公正取引委員会などは、立場の強い事業者が一方的に対価を引き下げると、独占禁止法上の優越的地位の濫用や、下請法上の買いたたきとして問題になるおそれがあると示しています。
実務でおすすめできるのは、見積もりの段階で税の扱いをはっきりさせ、双方が納得したうえで単価を決める進め方です。報酬は税込か税抜か、インボイスを発行できるか、できない場合の単価はいくらかを、最初に書面で確認しておけば、後からの減額交渉そのものが不要になります。
単価の相場はインフルエンサーの単価相場|フォロワー単価・SNS別の目安で解説しています。
フリーランス法の取引条件の明示
2024年11月に施行されたフリーランス法(特定受託事業者に係る取引の適正化等に関する法律)では、個人に業務を委託するとき、業務内容、報酬額、支払期日などを書面やメールで明示することが求められています。
従業員がいる発注事業者は、成果物を受け取った日から60日以内のできるだけ短い期間で支払期日を決める必要もあります。個人のインフルエンサーへの依頼にも関わるので、発注書のひな形に組み込んでおくと安全です。
⭐ fulmilで、候補選びの段階から条件を整理できます
国内のインフルエンサーから候補を絞り込み、リストで管理できます。依頼前に確認すべき情報を整理しておけば、支払いの段階で迷いません。14日間、全機能を無料で試せます。
▶ 無料トライアルを申し込む
ギフティング(商品提供)の税金
インフルエンサー側の収入になり得る
報酬を払わず商品だけを提供して投稿してもらう場合でも、投稿の対価としての性質があれば、インフルエンサー側では商品の時価が収入として扱われることがあります。国税庁もSNSのPRで受け取った物品が課税の対象になり得るという考え方を示しています。
募集の段階で「提供品は税務上の収入として扱われる場合があります」と一言添えている企業もあります。
企業側の処理
企業側では、提供した商品の原価や時価を広告宣伝費として処理するのが一般的です。投稿だけを依頼する通常のギフティングでは、源泉徴収の問題は生じにくいと整理されています。
ただし、提供する内容が原稿やデザインなど源泉徴収の対象になる業務の対価であれば、物で払う場合も対象になり得るので、税理士に確認してください。
交通費・宿泊費
撮影や来店に伴う交通費や宿泊費は、企業が直接手配して払えば、自社の経費として処理でき、報酬に含まれません。インフルエンサーに立て替えてもらって精算する形にすると、報酬と一緒に請求され、源泉徴収の対象額に含まれることがあります。
できるだけ企業が直接手配する形にしておくと、処理が簡単です。
法人・事務所経由・海外在住の場合
法人化したインフルエンサーや事務所への支払い
法人への支払いは、原則として源泉徴収の対象外です。法人化しているインフルエンサーや、事務所・キャスティング会社を通して払う場合は、源泉徴収は不要と考えられます。
候補を選ぶ段階で、個人か法人か、事務所に所属しているかを確認しておくと、支払いの処理を事前に決められます。
応募型のプラットフォームを通す場合は、支払いの窓口がプラットフォームになることもあるので、インフルエンサープラットフォーム比較|応募型と検索型の選び方で仕組みの違いを確認しておいてください。
施策全体の費用の中での位置づけはインフルエンサーキャスティングの費用相場|報酬・手数料・内訳を参考にしてください。
海外在住のインフルエンサー
日本に住んでいない人(非居住者)への支払いは、居住者とは別のルールで判断します。日本国内の業務に当たる場合は20.42%で源泉徴収が必要になることがあり、租税条約の適用を受けるには届出が必要です。越境の施策を始める前に、税理士に相談してください。
発注から支払いまでのチェックリスト
担当者が変わっても同じ品質で処理できるよう、発注から支払いまでの確認項目を時系列で並べます。
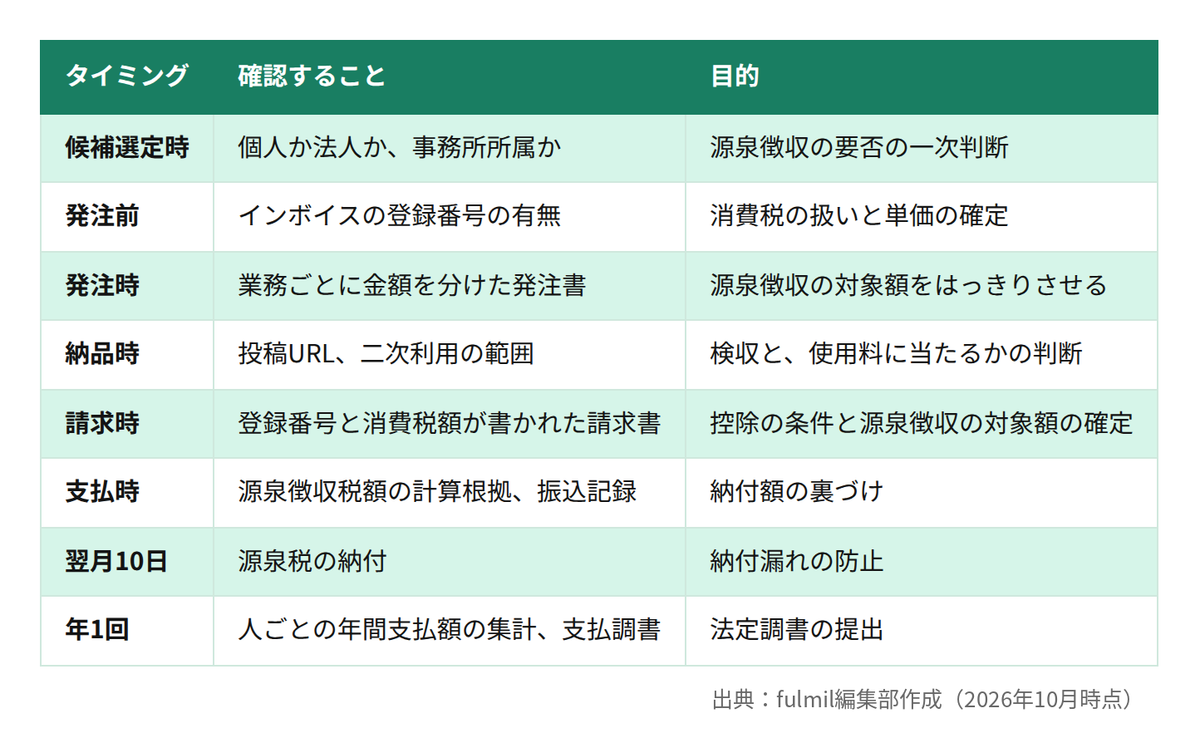
表の要点(タイミング別):
- 候補選定時:確認することは個人か法人か、事務所所属か、目的は源泉徴収の要否の一次判断
- 発注前:確認することはインボイスの登録番号の有無、目的は消費税の扱いと単価の確定
- 発注時:確認することは業務ごとに金額を分けた発注書、目的は源泉徴収の対象額をはっきりさせる
- 納品時:確認することは投稿URL、二次利用の範囲、目的は検収と、使用料に当たるかの判断
- 請求時:確認することは登録番号と消費税額が書かれた請求書、目的は控除の条件と源泉徴収の対象額の確定
- 支払時:確認することは源泉徴収税額の計算根拠、振込記録、目的は納付額の裏づけ
- 翌月10日:確認することは源泉税の納付、目的は納付漏れの防止
- 年1回:確認することは人ごとの年間支払額の集計、支払調書、目的は法定調書の提出
源泉徴収の要否は、依頼内容を知っている現場の担当者にしか判断材料がありません。逆に、納付や支払調書は経理でなければ回りません。発注書に「業務の内訳」「個人/法人」「登録番号」の欄を最初から作っておくと、現場と経理の間で情報が漏れません。
候補のリストを作る段階でこれらを記録しておくと、さらに手間が減ります。
リスト管理に使えるツールはインフルエンサー検索ツール比較|主要9ツールの料金と選び方で比べています。
用語集
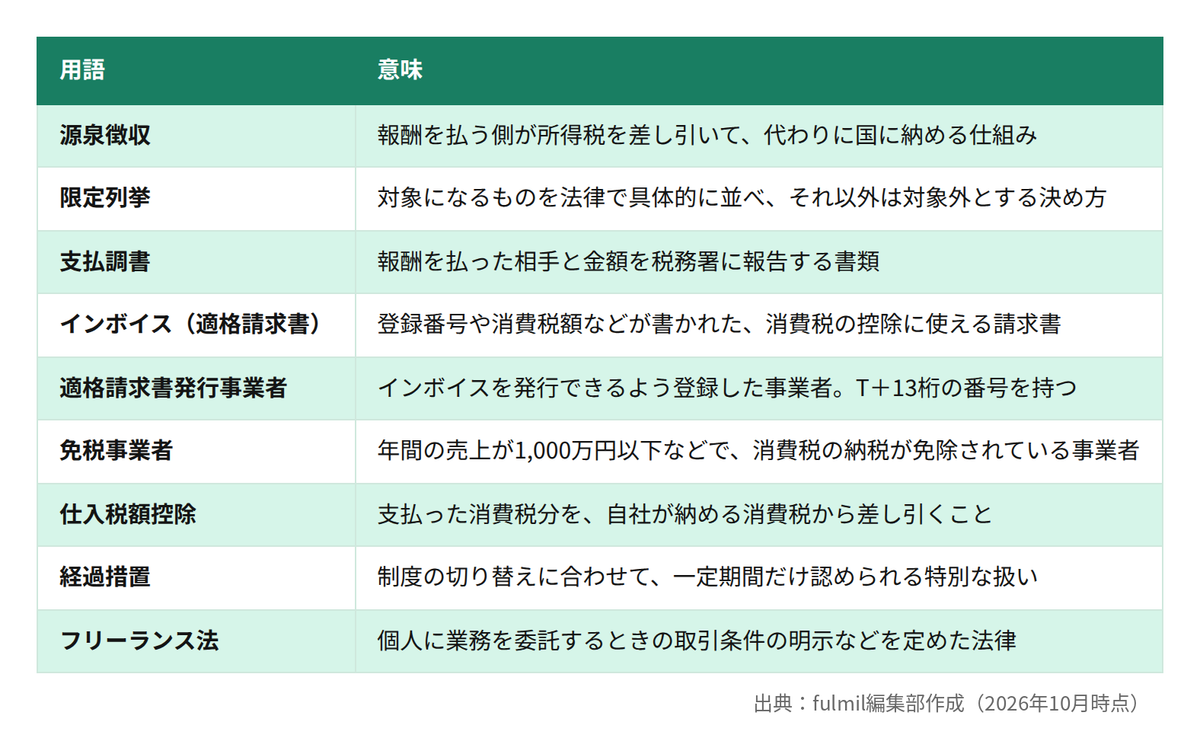
表の要点(用語別):
- 源泉徴収:意味は報酬を払う側が所得税を差し引いて、代わりに国に納める仕組み
- 限定列挙:意味は対象になるものを法律で具体的に並べ、それ以外は対象外とする決め方
- 支払調書:意味は報酬を払った相手と金額を税務署に報告する書類
- インボイス(適格請求書):意味は登録番号や消費税額などが書かれた、消費税の控除に使える請求書
- 適格請求書発行事業者:意味はインボイスを発行できるよう登録した事業者。T+13桁の番号を持つ
- 免税事業者:意味は年間の売上が1,000万円以下などで、消費税の納税が免除されている事業者
- 仕入税額控除:意味は支払った消費税分を、自社が納める消費税から差し引くこと
- 経過措置:意味は制度の切り替えに合わせて、一定期間だけ認められる特別な扱い
- フリーランス法:意味は個人に業務を委託するときの取引条件の明示などを定めた法律
よくある質問
Q1. インフルエンサーへの報酬は、必ず源泉徴収が必要ですか?
必要ではありません。自分のアカウントに投稿してもらうだけの報酬は、源泉徴収は不要と整理されるのが一般的です。原稿の納品、デザイン、印刷広告への写真使用、イベント出演などが含まれる場合に必要になります。
Q2. 源泉徴収が必要か迷ったらどうすればいいですか?
業務の中身を書き出し、源泉徴収の対象になる報酬(原稿料、デザイン料、写真の使用料、モデルの報酬、出演料など)に当たる部分があるかを確認します。判断に迷う場合は、契約前に顧問税理士に確認してください。
後から源泉徴収漏れが見つかると、企業側が不足分を納めることになります。
Q3. 免税事業者のインフルエンサーには依頼しないほうがいいですか?
そうとは限りません。インボイスがない相手とも取引でき、企業の負担は消費税相当額の一部(2026年10月以降は3割)です。候補を登録済みの人だけに絞ると選択肢が狭まり、施策の質が下がることもあります。負担額と施策の効果を比べて判断してください。
Q4. インボイスがないことを理由に報酬を減らしてもいいですか?
合意済みの報酬を一方的に減らすのは避けてください。独占禁止法や下請法上の問題になるおそれがあります。条件は発注前に話し合って決めるのが基本です。
Q5. 商品を提供しただけでも、税金の手続きは必要ですか?
投稿だけを依頼する通常のギフティングなら、企業側の源泉徴収の問題は生じにくいとされています。企業側は提供した商品を広告宣伝費として処理するのが一般的です。インフルエンサー側では収入として扱われる場合があります。
Q6. 事務所経由で依頼する場合も源泉徴収は必要ですか?
法人である事務所に払う場合は、原則として源泉徴収は不要です。請求書の発行元が個人か法人かを確認してください。
Q7. 2026年10月から何が変わりましたか?
インボイスを発行できない相手への支払いで、企業が差し引ける消費税の割合が80%から70%に下がりました(2026年10月時点で公表されている税制改正の内容)。企業の負担は消費税相当額の2割から3割に増えています。
📞 代理店の方へ:候補の情報をまとめて管理できます
個人か法人か、登録番号の有無など、支払いに必要な情報を候補リストと一緒に管理しておくと、経理とのやり取りが減ります。30分のデモで使い方を確認できます。
▶ デモを予約する
まとめ
インフルエンサーへの報酬は、SNSに投稿してもらうだけなら源泉徴収は不要とされるのが一般的です。
原稿の納品、デザイン、印刷広告への写真使用、イベント出演などが含まれると必要になり、税率は10.21%(100万円を超える部分は20.42%)、翌月10日までの納付と、年5万円超の支払調書が必要です。
消費税は、インボイスを発行できない免税事業者に払う場合、2026年10月から企業の負担が消費税相当額の3割に増えました。登録番号の確認、業務ごとに金額を分けた発注書、税の扱いを最初に決める進め方で、後からのトラブルを防げます。
この記事は2026年10月時点の一般的な整理です。個別の判断は必ず顧問税理士に確認してください。
関連記事
出典・参考
各社の料金・仕様は2026年10月2日時点の公開情報です。最新の条件は各社にご確認ください。